whiteboar-arabe

bykaki kar

whiteboar en arabe

LandingSession 1Formative QuizAccount Classification
Landing

Comments (0)

No comments yet. Be the first!

System Requirements

System Requirements Document for whiteboar-arabe

Page 1 of 24

1. Introduction

الجمهورية الجزائرية الديمقراطية الشعبية

وزارة التكوين والتعليم المهنيين

بطاقة تقنية لدرس تكوين مهني

مادة: المحاسبة العامة

الموضوع: النظام المحاسبي الكلاسيكي (المحاسبة العامة قبل/مقارنة بـ SCF) في الجزائر

1.1. الكفاءة المستهدفة (الكفاءة الختامية)

في نهاية هذا الدرس، يكون المتربص قادرًا على التعرف على النظام المحاسبي الكلاسيكي المعمول به في الجزائر، وتحديد مكوناته (المخطط المحاسبي الوطني وأدواته)، وتمييزه عن النظام المحاسبي المالي (SCF)، وتنفيذ العمليات المحاسبية الأساسية (التسجيل في اليومية، الترحيل إلى الحسابات، إعداد ميزان المراقبة) في وضعية مهنية محاكاة، باستعمال مدونة الحسابات الكلاسيكية، وذلك بدقة واحترام للمبادئ والقواعد المحاسبية المعمول بها.

1.2. الكفاءات الوسيطة (مكونات الكفاءة)

1.3. الأهداف التعلمية التفصيلية

بانتهاء الدرس، يكون المتربص قادرًا على أن:

1.4. الكفاءات المستهدفة حسب أبعادها (تصنيف بلوم المكيّف)

البعد | المستوى المستهدف | أمثلة من الدرس

المعرفي (Savoir) | المعرفة + الفهم + التطبيق | تعريف النظام، تصنيف الحسابات، قواعد الترصيد

المهاري (Savoir-faire) | التطبيق + التحليل | تسجيل قيود، الترحيل، إعداد ميزان المراقبة

Page 2 of 24

السلوكي (Savoir-être) | الدقة، المنهجية، الالتزام بالقواعد | احترام ترتيب الحسابات، التحقق من التوازن، النظافة في التحرير

5.3. عناصر الحل (تصحيح نموذجي مخصص للمكوّن)

  1. الخلاصة والامتداد البيداغوجي

7.1. خلاصة

يمثل النظام المحاسبي الكلاسيكي (PCN 1975) المرجعية التاريخية للمحاسبة في الجزائر، وفهمه يبقى ضروريًا لكل متربص في تخصص المحاسبة، ليس فقط من أجل الإطار التاريخي، بل لأن مبادئه الأساسية (القيد المزدوج، اليومية، الأستاذ، ميزان المراقبة) ما تزال تشكل القاعدة التقنية التي بُني عليها النظام المحاسبي المالي (SCF) المطبق حاليًا.

Project name: whiteboar-arabe. The project is in Arabic and is based on the uploaded document "درس_النظام_المحاسبي_الكلاسيكي.docx" (Classical Accounting System lesson).

2. System Overview

فهرس المحتويات

  1. البطاقة البيداغوجية الإجمالية للدرس

  2. التقييم (التكويني والإدماجي)

6.1. التقييم التكويني (نهاية الجلسة الأولى) — QCM

Page 3 of 24

3. Functional Requirements

  1. الكفاءة الوسيطة 1: تحديد الإطار التاريخي والتنظيمي للنظام المحاسبي الكلاسيكي في الجزائر ومرجعيته القانونية.
  • يُعرّف النظام المحاسبي الكلاسيكي ويحدد سياق ظهوره وتطبيقه في الجزائر (1975 - 2010).
  1. الكفاءة الوسيطة 2: التعرف على بنية المخطط المحاسبي الوطني (PCN 1975) وتصنيف الحسابات حسب الأصناف العشرة.
  • يعدد الأصناف العشرة لحسابات المخطط المحاسبي الوطني ويعطي أمثلة عن كل صنف.
  1. الكفاءة الوسيطة 2: التعرف على بنية المخطط المحاسبي الوطني (PCN 1975) وتصنيف الحسابات حسب الأصناف العشرة.
  • يميز بين حسابات الميزانية (الأصناف 1 إلى 5) وحسابات التسيير (الأصناف 6 و7) وحسابات خاصة (8 و9).
  1. الكفاءة الوسيطة 3: تطبيق مبدأ القيد المزدوج وتسجيل العمليات في دفتر اليومية وفق الترميز الكلاسيكي.
  • يطبق مبدأ القيد المزدوج (مدين/دائن) على عمليات محاسبية بسيطة.
  1. الكفاءة الوسيطة 3: تطبيق مبدأ القيد المزدوج وتسجيل العمليات في دفتر اليومية وفق الترميز الكلاسيكي.
  • يسجل عمليات محاسبية في دفتر اليومية باستخدام ترميز الحسابات الكلاسيكية.

  • يشرح الفرق الجوهري بين النظام المحاسبي الكلاسيكي (PCN) والنظام المحاسبي المالي (SCF) المطبق حاليًا.

  • بطاقات تمارين تطبيقية (تصنيف الحسابات، قيود محاسبية، تمرين إدماجي شامل).

  • استمارة تقييم ذاتي وتقييم تكويني (QCM).

Page 4 of 24
  1. وضعيات التطبيق والإدماج (تمارين)

5.1. تمرين تطبيقي رقم 1 — تصنيف الحسابات (الجلسة الأولى)

صنّف الحسابات التالية حسب صنفها (من 0 إلى 9) في المخطط المحاسبي الوطني:

  • رأس المال — الزبائن — مخزون بضائع — البنك — مشتريات مواد أولية — مبيعات منتجات تامة — أجور المستخدَمين — التثبيتات العينية — القروض طويلة المدى — الضمانات الممنوحة للغير.

(يُسلَّم جدول فارغ من عمودين: اسم الحساب / رقم الصنف، ليقوم المتربص بتعبئته خلال 15 دقيقة).

5.2. تمرين تطبيقي رقم 2 — وضعية إدماجية شاملة (الجلسة الثانية)

وضعية مهنية: مؤسسة "الأمل للتجارة" حققت العمليات التالية خلال شهر مارس 2026:

  1. 01/03: إيداع 200.000 دج في حساب البنك كرأس مال أولي.

  2. 05/03: شراء بضائع بمبلغ 80.000 دج، الدفع نقدًا من الصندوق.

  3. 12/03: بيع بضائع لزبون بمبلغ 60.000 دج على الحساب (بالأجل).

  4. 20/03: تسديد فاتورة كهرباء وغاز بمبلغ 5.000 دج عن طريق البنك.

  5. 28/03: استلام دفعة من الزبون بمبلغ 60.000 دج عبر البنك.

المطلوب:

    1. تسجيل هذه العمليات في دفتر اليومية باستعمال الترميز الكلاسيكي للحسابات.

التاريخ | رقم الحساب | اسم الحساب | مدين | دائن

01/03 | 53 | البنك | 200.000 |

01/03 | 11 | رأس المال | | 200.000

Page 5 of 24

05/03 | 30 | مشتريات بضائع | 80.000 |

05/03 | 54 | الصندوق | | 80.000

12/03 | 41 | الزبائن | 60.000 |

12/03 | 70 | مبيعات بضائع | | 60.000

20/03 | 62 | خدمات خارجية (كهرباء وغاز) | 5.000 |

20/03 | 53 | البنك | | 5.000

28/03 | 53 | البنك | 60.000 |

28/03 | 41 | الزبائن | | 60.000

المطلوب:

    1. ترحيل القيود إلى دفتر الأستاذ (حسابات T).

المطلوب:

    1. إعداد ميزان المراقبة في نهاية الشهر والتحقق من توازنه.

مجموع المدين = مجموع الدائن = 405.000 دج، وميزان المراقبة متوازن.

  1. في أي سنة دخل المخطط المحاسبي الوطني (PCN) حيز التطبيق في الجزائر؟ (أ) 1962 (ب) 1975 (ج) 2010

  2. ما عدد الأصناف الأساسية في المخطط المحاسبي الوطني؟ (أ) 7 (ب) 8 (ج) 10

  3. حساب "البنك" ينتمي إلى الصنف رقم: (أ) 4 (ب) 5 (ج) 6

  4. النظام الذي حلّ محل النظام الكلاسيكي ابتداءً من 2010 يُسمى: (أ) SCF (ب) PCG (ج) IFRS

  5. حسابات التكاليف (الأعباء) تزيد بـ: (أ) المدين (ب) الدائن

6.2. التقييم الإدماجي (نهاية الجلسة الثانية)

Page 6 of 24

وضعية تقييمية فردية (10 دقائق): يُسلَّم للمتربص جدول يحوي 3 عمليات محاسبية جديدة (شراء أدوات مكتبية بالأجل، سداد جزء من الدين للمورد، دفع أجور المستخدَمين)، ويُطلب منه تسجيلها في اليومية فقط، باستعمال أرقام الحسابات المناسبة من الأصناف المدروسة.

6.3. شبكة معايير التقييم (Grille d'évaluation)

المعيار | المؤشر | النقطة

التصنيف الصحيح للحسابات | كل حساب موضوع في صنفه الصحيح | 30%

احترام مبدأ القيد المزدوج | توازن كل قيد (مدين = دائن) | 30%

دقة الترميز المحاسبي | استعمال أرقام الحسابات الصحيحة | 25%

النظافة والمنهجية في التحرير | وضوح وترتيب الجدول | 15%

4. User Personas

المستهدفون | متربصو تخصص تقنيات المحاسبة

5. Core User Flows

Page 7 of 24

5.1 Journey 1 — Classify accounts by PCN class (Session 1, guided application)

Actor: Trainee (المتربص), supported by the Trainer (المكوّن). Trigger: Trainer distributes the classification worksheet (Exercise 1).

  1. Trainer hands out a two-column table (account name / class number) and sets a 15-minute limit.
  2. Trainee classifies the ten listed accounts (رأس المال، الزبائن، مخزون بضائع، البنك، مشتريات مواد أولية، مبيعات منتجات تامة، أجور المستخدَمين، التثبيتات العينية، القروض طويلة المدى، الضمانات الممنوحة للغير) into classes 0–9.
  3. Trainee works individually or in pairs and exchanges with a partner.
  4. Trainer leads collective correction; trainee self-corrects.

Result: Completed classification table, checked against the ten-class PCN structure. Failure/recovery: Misclassified accounts are surfaced during collective correction and re-explained by the trainer; trainee corrects their own sheet.

Page 8 of 24

5.2 Journey 2 — Record, post and balance a full accounting cycle (Session 2, workshop)

Actor: Trainee, supported by the Trainer. Trigger: Trainer distributes the integration situation for "مؤسسة الأمل للتجارة", March 2026.

  1. Trainee reads the five operations: 01/03 capital deposit 200.000 دج to bank; 05/03 cash purchase of goods 80.000 دج; 12/03 credit sale 60.000 دج; 20/03 electricity/gas invoice 5.000 دج paid by bank; 28/03 customer payment 60.000 دج via bank.
  2. Trainee records each operation in the journal (دفتر اليومية) using classic account codes — 53 البنك / 11 رأس المال; 30 مشتريات بضائع / 54 الصندوق; 41 الزبائن / 70 مبيعات بضائع; 62 خدمات خارجية / 53 البنك; 53 البنك / 41 الزبائن — respecting debit/credit (مدين/دائن) double-entry rules.
  3. Trainee posts entries to the ledger (دفتر الأستاذ, T-accounts).
  4. Trainee prepares the trial balance (ميزان المراقبة) at month end and verifies its balance.
  5. Trainer accompanies individually, gives success indicators, then leads board correction; trainee compares and corrects.

Result: Balanced trial balance derived from journal and ledger. Failure/recovery: Unbalanced trial balance or wrong account code is caught at collective correction; trainer re-explains the double-entry rule and posting method; trainee reworks the affected entries. Continuation: Feeds the final integrative assessment (Journey 3).

Page 9 of 24

5.3 Journey 3 — Individual integrative assessment (end of Session 2)

Actor: Trainee; Trainer distributes and grades. Trigger: Trainer hands out the 10-minute individual assessment sheet.

  1. Trainee receives three new operations (purchase of office supplies on credit; partial payment to supplier; payment of employee wages).
  2. Trainee records them in the journal only, selecting appropriate account numbers from the studied classes.
  3. Trainer collects sheets and applies stated correction criteria.

Result: Individual journal entries evidencing mastery of double entry and classic coding. Failure/recovery: Trainer's correction criteria and feedback identify coding errors for remediation.

5.4 Journey 4 — Formative self-evaluation (end of Session 1)

Actor: Trainee; Trainer poses questions and gives feedback. Trigger: Final 20 minutes of Session 1.

  1. Trainer asks rapid oral questions and administers a short 5-question QCM (PCN application year 1975; ten classes; البنك in class 5; SCF replacing the classic system from 2010; cost/expense accounts increase on the debit side).
  2. Trainee answers, receives feedback, corrects own errors.

Result: Consolidated knowledge before Session 2; errors flagged for the opening reminder.

Page 10 of 24

5.5 Journey 5 — Opening reminder and linkage (start of Session 2)

Actor: Trainer and Trainee. Trigger: First 10 minutes of Session 2.

  1. Trainer rapidly corrects the Session 1 exercise.
  2. Trainer links prior knowledge to the day's topic (double entry, journal, ledger).
  3. Trainee recalls and corrects their notebook.

Result: Prior knowledge reactivated; entry point into Journey 2.

  1. السيناريو البيداغوجي وتوزيع الحجم الزمني (4 سا)

يُقسَّم الدرس إلى جلستين تكوينيتين، تُبنى كل منهما وفق المقاربة بالكفاءات على أربع مراحل: الوضعية الانطلاقية (التحفيز)، بناء التعلمات (التملك)، التطبيق (الإدماج)، والتقييم (التثبيت).

2.1. الجلسة الأولى (ساعتان): الإطار النظري للنظام المحاسبي الكلاسيكي

المرحلة | المدة | النشاط | دور المكوّن | دور المتربص

  1. وضعية الانطلاق (تحفيز) | 15 د | عرض وضعية-مشكلة: وثيقتان محاسبيتان (PCN قديم وSCF) ومطالبة المتربصين بالمقارنة العفوية | يعرض الوضعية ويطرح أسئلة استكشافية | يلاحظ، يتساءل، يقترح فروضًا

  2. بناء التعلمات (تملك المعرفة) | 45 د | تقديم محاضرة تفاعلية: التعريف، السياق التاريخي، المرجعية القانونية، بنية المخطط المحاسبي الوطني (10 أصناف) | يشرح، يستعمل السبورة/العارض، يطرح أمثلة | يدوّن، يسأل، يشارك في النقاش

  3. تطبيق موجّه (تمرين جماعي) | 40 د | تصنيف قائمة من 20 حسابًا محاسبيًا حسب أصنافها العشرة (نشاط فردي/ثنائي) | يوزع الورقة، يرافق، يصحح جماعيًا | يصنف الحسابات، يتبادل مع الزميل، يصحح ذاتيًا

Page 11 of 24
  1. تثبيت وتقييم تكويني | 20 د | أسئلة شفوية سريعة + استبيان تقييم ذاتي (QCM قصير من 5 أسئلة) | يطرح الأسئلة، يقدم التغذية الراجعة | يجيب، يصحح أخطاءه

المرحلة | المدة | النشاط | دور المكوّن | دور المتربص

  1. تذكير وربط (انطلاق) | 10 د | تصحيح سريع لتمرين الجلسة الأولى وربطه بموضوع اليوم | يصحح، يربط المعارف السابقة بالجديدة | يتذكر، يصحح دفتره

  2. بناء التعلمات | 35 د | شرح مبدأ القيد المزدوج، قواعد التسجيل في اليومية، طريقة الترحيل إلى دفتر الأستاذ | يشرح بمثال محاسبي كامل على السبورة | يتابع، يدوّن المثال، يسأل

  3. تطبيق مرحلي (ورشة محاسبية) | 50 د | إنجاز تمرين تطبيقي شامل: عمليات شركة تجارية → تسجيل في اليومية → ترحيل إلى الأستاذ → ميزان مراقبة | يوزع وضعية الإدماج، يرافق فرديًا، يقدم مؤشرات النجاح | يحل التمرين فرديًا أو في مجموعات صغيرة

  4. تصحيح جماعي وتقاسم | 15 د | تصحيح التمرين على السبورة مع تدخل المتربصين | يقود التصحيح التشاركي | يقارن حله، يصحح أخطاءه

  5. التقييم الختامي (إدماجي) | 10 د | تقييم إدماجي فردي قصير + تعليمات حول الواجب المنزلي | يوزع ورقة التقييم، يشرح معايير التصحيح | يجيب فرديًا ضمن وقت محدد

6. Visuals Colors and Theme

[Design proposal; unspecified choices are defaults.]

Page 12 of 24

6.1 Visuals, Colors and Theme

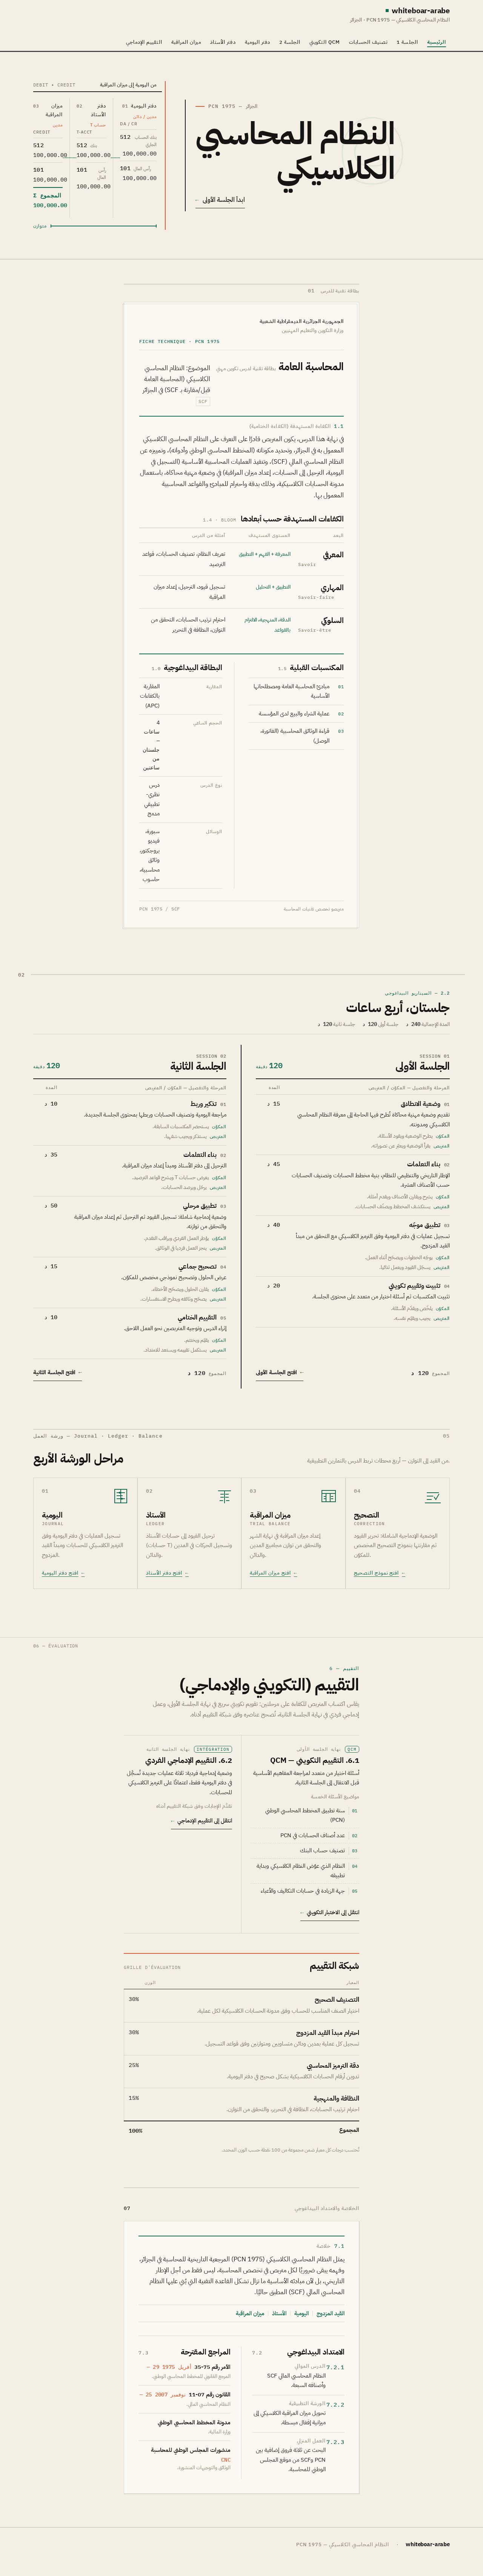
Muse: Yugo Nakamura — cursor-reactive, procedurally drawn interfaces — applied to whiteboar-arabe, an Arabic vocational-accounting lesson on the classic Algerian PCN 1975 system and its comparison to SCF. The register is a hands-on workshop, not a corporate dashboard: a dry coded system (ten account classes, debit/credit, journal → ledger → trial balance) made touchable, where paired movements visibly snap into balance.

Palette (light mode, exact tokens by role):

RoleHexUse
Background (paper)#F4EFE4page ground, reads as an exercise sheet
Surface (card)#FBF8F1raised panels, chips, diagram plates
Text (ink)#161513all reading text
Primary (ledger green)#0F6B4Frules, class chips, active states, the balanced signal
Accent (terracotta)#E4572Edebit side, unbalanced state, one hero word
Muted (warm grey)#8A8375metadata, labels, hairline rules

Proportions: 70% paper, 20% ink, 6% green, 3% terracotta, 1% muted. No blue, no indigo, no gradient anywhere.

Typography: headings and body IBM Plex Sans Arabic; account codes and journal figures IBM Plex Mono so digits align like a real ledger. Headings 700, tracking −0.01em, flush-right (RTL), tabular numerals for codes. Labels/codes 500 with 0.08em letterspacing; Latin numerals only where a code appears (e.g. 512). Scale: 1.25 modular on 16px base — display clamp(40px, 64px, 96px), h2 28→44px, h3 20→26px, body 17px / 1.7 line-height (Arabic never below 1.6), label 13px tracked, code 15px mono.

Page 13 of 24

Shape language: hard-edged rectangles and hairline rules — the ledger's own geometry — softened only by 6px radii on interactive chips and 2px strokes on rules. No blobs, no glass, no shadow stacks beyond a single 1px offset line. Account-class chips are perfect squares with the class number set large inside; T-accounts are literal T strokes. Everything aligns to a 4px baseline grid.

Layout: RTL single-column reading spine at 720px max-width for prose, with a full-bleed 12-column band above it for the hero and the journal→ledger→trial-balance diagram. Section transitions are a full-width hairline rule with the section number in mono at the right edge. Class chips in a 5×2 grid of squares (wrapping to 2×5 on mobile). PCN vs SCF comparison uses two facing columns split by a single vertical rule, never cards. Sticky right-edge section index on desktop only, hidden below 1024px.

Imagery: no photography. Procedural and typographic only — the ten account classes as a numeric grid, T-accounts as live line diagrams, a trial balance built from real figure columns, and a single large Arabic numeral motif (the 5 of class 5) bled off the hero's left edge as line-art. Diagrammatic 2px green pictograms for the four workshop stages (اليومية، الأستاذ، ميزان المراقبة، التصحيح).

Readability guard: headlines, labels, codes, figures and controls stay whole inside the viewport and their container at 375px, 768px and 1280px (clamp with mobile size); decoration may bleed, readable text may not.

Page 14 of 24

7. Signature Design Concept

[Design proposal; unspecified choices are defaults.]

The public entry is a full-bleed horizontal ledger band, not a centred marketing hero. On the right third, the Arabic headline «النظام المحاسبي الكلاسيكي» stacks in two lines at 96px desktop / 40px mobile, flush to the right edge, with the kicker «PCN 1975 — الجزائر» above it in IBM Plex Mono. The left two-thirds is a live, flat diagram: three labelled columns — دفتر اليومية، دفتر الأستاذ، ميزان المراقبة — drawn as ruled line-art with real PCN account codes (512, 401, 101) and figures, joined by thin green rules that draw once on load. A terracotta vertical rule marks the debit column. Paper ground, no gradient, no image, no button in the hero — the first CTA is a hairline-underlined text link beneath the kicker. At 375px the three columns stack vertically and every code and figure stays legible.

Signature moves carried through the lesson:

  • Account-class keypad — the ten PCN classes as a 5×2 grid of perfect squares, class number at 40px, Arabic class name revealed on hover/focus; a physical-feeling keypad for the classification exercise.
  • Live trial balance — debit and credit totals count up on scroll into view and settle onto a single horizontal balance beam that locks green when equal and flashes terracotta when not.
  • Posting connectors — hovering any journal line draws a thin green connector to its matching T-account in the ledger section, making the posting relation visible without leaving the page.
  • Printed-ledger wayfinding — full-width hairline section rules with the section number in mono at the far right edge.
Page 15 of 24

Avoid: centred headline + coloured button hero; gradient blobs or glass; identical hover-lift card grids; ambient animation or particles; blue/indigo accents; stock photography of people; pill buttons and soft shadow stacks; Latin-only typography ignoring RTL flow.

8. Interaction Model & Motion Direction

[Design proposal; unspecified choices are defaults.]

Interaction Model: Animated Motion Tempo: restrained Hero Dimensionality: flat

Landing Hero Motion Brief

  • Focal subject: the three-column journal→ledger→trial-balance line diagram with real PCN codes (512, 401, 101) and figures, beside the stacked Arabic headline.
  • Thesis: on load, the connecting green rules draw once from اليومية through الأستاذ to ميزان المراقبة; the terracotta debit rule holds the left edge; the diagram settles into a static, fully legible ledger band. Input (arrival) → transformation (rules draw, columns resolve) → outcome (a balanced, readable ledger). No accepted behaviour beyond the lesson's own journal → ledger → trial-balance flow is implied.
  • Motion vocabulary: single-pass line drawing, 2px nudge on chip hover/focus, count-up-and-snap on totals, 240ms ease-out settle on the balance beam. No marquees, particles or continuous loops.
  • Composed first frame: paper ground, headline flush right, kicker in mono above, three ruled columns with codes and figures already legible, connectors mid-draw.
  • Reduced-motion state: prefers-reduced-motion makes all drawing, counting and connectors instant static states — the full diagram, totals and balance beam render immediately, fully readable, with no animation.
Page 16 of 24

9. Non-Functional Requirements

No additional details specified.

10. Tech Stack

No software technology stack is specified in the accepted evidence. The only technology-related facts concern the classroom delivery environment for the accounting course material: a whiteboard (سبورة), a video projector (فيديو بروجكتور), accounting documents (وثائق محاسبية), and a computer (حاسوب). These are teaching aids and source materials, not application-layer technology choices, and they do not establish a platform, framework, database, or hosting decision for the product.

Defaults (explicitly labeled): Because the product is a responsive web experience and no stack was supplied, the following are defaults chosen to fill the unspecified required layers, not user decisions:

  • Client layer: Standards-based HTML, CSS, and JavaScript rendered in a responsive web browser; no native mobile application is required.
  • Server layer: A conventional web application server exposing the product's pages and data over HTTP.
  • Data layer: A relational database for persisted content and user data.

These defaults remain open to replacement by an explicit user decision and should not be read as accepted requirements. Any future stack choice must be recorded at its own layer and must not be inferred from the classroom equipment listed above.

Page 17 of 24

11. Assumptions and Constraints

وفق المقاربة بالكفاءات (APC)

المرجعية البيداغوجية | المقاربة بالكفاءات (APC)

الحجم الزمني الكلي | 4 ساعات (240 د) — جلستان من ساعتين

نوع الدرس | درس نظري - تطبيقي مدمج

الوسائل | سبورة، فيديو بروجكتور، وثائق محاسبية، حاسوب

1.5. المتطلبات القبلية (Pré-requis)

  • معرفة أساسية بمفهوم المحاسبة العامة ووظائفها.

  • التمكن من العمليات الحسابية الأساسية (الجمع والطرح).

  • معرفة عناصر الميزانية (أصول/خصوم) بشكل أولي.

2.2. الجلسة الثانية (ساعتان): من القيد المحاسبي إلى ميزان المراقبة

  1. الطرائق والوسائل البيداغوجية

4.1. الطرائق المعتمدة

  • الطريقة الاستنباطية الحوارية: لتقديم المفاهيم النظرية (تعريف، تاريخ، تصنيف).

  • الطريقة النشطة/الإدماجية: من خلال ورشات تطبيقية فردية وثنائية لبناء المهارة وترسيخها.

  • التعلم بالمشكلات (وضعية-مشكلة): انطلاقًا من مقارنة وثيقتين محاسبيتين حقيقيتين.

  • العمل التعاوني: تصحيح جماعي وتبادل بين المتربصين لتثبيت المعارف.

4.2. الوسائل والسندات التعليمية

Page 18 of 24
  • سبورة + فيديو بروجكتور لعرض الجدول التوضيحي للأصناف العشرة.

  • مدونة المخطط المحاسبي الوطني (نسخة مبسطة) كوثيقة مرجعية توزَّع على المتربصين.

  • نموذج مطبوع لدفتر اليومية، دفتر الأستاذ، وميزان المراقبة (Templates فارغة).

  1. الخلاصة والامتداد البيداغوجي

7.2. الامتداد للدروس القادمة

  • الدرس الموالي: التعرف التفصيلي على النظام المحاسبي المالي (SCF) ومقارنة معمقة مع الأصناف السبعة الجديدة.

  • ورشة تطبيقية: تحويل ميزان المراقبة الكلاسيكي إلى ميزانية ختامية مبسطة.

  • واجب منزلي: البحث عن 3 فروقات إضافية بين PCN وSCF من مصادر موثوقة (موقع المجلس الوطني للمحاسبة).

Page 19 of 24

12. Glossary

  1. الكفاءة الوسيطة 4: ترحيل العمليات إلى دفتر الأستاذ وإعداد ميزان المراقبة (ميزان الحسابات).
  • يرحّل القيود من اليومية إلى دفتر الأستاذ ويحسب الأرصدة.
  1. الكفاءة الوسيطة 4: ترحيل العمليات إلى دفتر الأستاذ وإعداد ميزان المراقبة (ميزان الحسابات).
  • يعد ميزان مراقبة (ميزان بأربعة أعمدة أو ستة أعمدة) ويتحقق من توازنه.
  1. المحتوى المعرفي التفصيلي (مدونة الدرس)

3.1. تقديم وتعريف النظام المحاسبي الكلاسيكي

النظام المحاسبي الكلاسيكي هو الإطار المحاسبي الذي اعتمدته الجزائر منذ سنة 1975 بموجب المخطط المحاسبي الوطني (PCN - Plan Comptable National)، الصادر بالأمر رقم 75-35 المؤرخ في 29 أفريل 1975. وقد ظل هذا النظام معمولًا به إلى غاية سنة 2009، حيث دخل النظام المحاسبي المالي (SCF) حيز التطبيق ابتداءً من 1 جانفي 2010، بموجب القانون رقم 07-11 المؤرخ في 25 نوفمبر 2007.

يتميز هذا النظام بأنه مستوحى من المخطط المحاسبي الفرنسي لسنة 1957، وقد صُمم لخدمة اقتصاد موجّه ومخطط (اقتصاد الدولة)، مما يفسر طابعه الإداري والمعياري الصارم في ترميز الحسابات.

3.2. الأساس القانوني والتنظيمي

النص القانوني | التاريخ | المحتوى

الأمر رقم 75-35 | 29 أفريل 1975 | إصدار المخطط المحاسبي الوطني (PCN)

القرار الوزاري المشترك | 1975 | تحديد كيفيات تطبيق المخطط المحاسبي الوطني

القانون رقم 07-11 | 25 نوفمبر 2007 | استبدال PCN بالنظام المحاسبي المالي SCF (ساري من 2010)

Page 20 of 24

3.3. بنية المخطط المحاسبي الوطني: الأصناف العشرة

يرتكز النظام المحاسبي الكلاسيكي على ترقيم عشري للحسابات، يضمن لكل حساب رمزًا رقميًا يحدد طبيعته وموقعه في الميزانية أو في جدول حسابات النتائج.

الصنف | التسمية | الطبيعة | أمثلة عن الحسابات

1 | حسابات رؤوس الأموال الدائمة | خصوم (ميزانية) | رأس المال، الاحتياطات، نتيجة السنة المالية، القروض الطويلة المدى

2 | حسابات الاستثمارات (التثبيتات) | أصول (ميزانية) | التثبيتات المعنوية والعينية، المساهمات

3 | حسابات المخزونات والمنتجات قيد التنفيذ | أصول (ميزانية) | مخزون البضائع، مخزون المواد الأولية، المنتجات التامة

4 | حسابات الذمم (الغير) | أصول/خصوم | الزبائن، الموردون، الدولة، المستخدَمون

5 | حسابات الأموال المتاحة (المالية) | أصول (ميزانية) | البنك، الصندوق، حسابات أخرى مالية

6 | حسابات التكاليف (الأعباء) | تسيير (مدين) | مشتريات، خدمات خارجية، مصاريف الموظفين

7 | حسابات النواتج (الإيرادات) | تسيير (دائن) | مبيعات البضائع، إيرادات أخرى، النواتج المالية

8 | حسابات النتائج | تسيير/تركيبي | نتيجة الاستغلال، النتيجة الصافية

9 | حسابات المحاسبة التحليلية (الداخلية) | اختياري/تحليلي | مراكز التحليل، تكاليف الأقسام

0 | حسابات خاصة (خارج الميزانية) | حسابات الالتزامات | الضمانات الممنوحة والمستلمة، الالتزامات بالإيجار

3.4. مقارنة بين النظام المحاسبي الكلاسيكي (PCN) والنظام المحاسبي المالي (SCF)

Page 21 of 24

معيار المقارنة | النظام الكلاسيكي (PCN 1975) | النظام المحاسبي المالي (SCF 2010)

المرجعية الدولية | مستوحى من المخطط الفرنسي 1957 | مستوحى من المعايير الدولية IAS/IFRS

فلسفة التقييم | التقييم بالتكلفة التاريخية فقط | إمكانية التقييم بالقيمة العادلة (Juste valeur)

عدد أصناف الحسابات | 10 أصناف (0 إلى 9) | 7 أصناف فقط (1 إلى 7)

المرونة | نظام صارم وموحّد إلزاميًا | نظام مرن يعتمد مدونة مقترحة قابلة للتكيف

القوائم المالية | الميزانية وجدول حسابات النتائج (TCR) | خمس قوائم: الميزانية، حساب النتائج، تدفقات الخزينة، تغيرات الأموال الخاصة، الملحق

مجال التطبيق | كل الكيانات الاقتصادية الجزائرية (1975-2009) | الكيانات الخاضعة لإلزامية مسك المحاسبة (من 2010)

3.5. مبدأ القيد المزدوج والتسجيل في دفتر اليومية

يقوم النظام المحاسبي الكلاسيكي، كما هو الحال في أي نظام محاسبي، على مبدأ القيد المزدوج: كل عملية محاسبية تُسجَّل في حساب واحد على الأقل من جهة المدين (Débit)، وفي حساب واحد على الأقل من جهة الدائن (Crédit)، بحيث يكون مجموع المبالغ المدينة مساويًا دائمًا لمجموع المبالغ الدائنة.

قاعدة التسجيل العامة

  • الحسابات من الأصناف (2، 3، 5، 6): تزيد بالمدين وتنخفض بالدائن (حسابات الأصول والتكاليف).

  • الحسابات من الأصناف (1، 4 الموردون، 7): تزيد بالدائن وتنخفض بالمدين (حسابات الخصوم والنواتج).

  • حسابات الصنف 4 (الذمم) تتغير طبيعتها حسب الحساب الفرعي: الزبائن أصل، الموردون خصم.

Page 22 of 24

مثال توضيحي: عملية شراء بضائع نقدًا

بتاريخ 05/03/2026، اشترت المؤسسة بضائع بمبلغ 50.000 دج دفعتها نقدًا من الصندوق.

التاريخ | رقم الحساب | اسم الحساب | مدين | دائن

05/03/2026 | 30 | مشتريات بضائع | 50.000 |

05/03/2026 | 53 | الصندوق | | 50.000

ملاحظة: في النظام الكلاسيكي يُستعمل غالبًا حساب "30- مشتريات بضائع" ضمن الصنف 3 لتسجيل المشتريات مباشرة كحساب تكلفة قبل عملية الجرد.

3.6. الترحيل إلى دفتر الأستاذ

الترحيل (Report) هو العملية التي تُنقل بموجبها كل قيد من دفتر اليومية إلى الحساب المخصص له في دفتر الأستاذ، حيث يفتح لكل حساب صفحة أو بطاقة مستقلة على شكل حرف T (مدين/دائن)، ليتم في النهاية حساب الرصيد (مدين أو دائن) لكل حساب.

3.7. ميزان المراقبة (ميزان الحسابات)

ميزان المراقبة هو جدول تركيبي يجمع كل الحسابات المستعملة مع مجاميعها المدينة والدائنة وأرصدتها، ويُستعمل للتحقق من التوازن الحسابي (مبدأ التوازن: مجموع المدين = مجموع الدائن) قبل إعداد القوائم المالية النهائية.

رقم الحساب | اسم الحساب | مجموع مدين | مجموع دائن | رصيد مدين | رصيد دائن

30 | مشتريات بضائع | 50.000 | 0 | 50.000 | —

53 | الصندوق | 0 | 50.000 | — | 50.000

المجموع | | 50.000 | 50.000 | 50.000 | 50.000

  1. الخلاصة والامتداد البيداغوجي

7.3. المراجع المقترحة للمتربص والمكوّن

Page 23 of 24
  • الأمر رقم 75-35 المؤرخ في 29 أفريل 1975 المتضمن المخطط المحاسبي الوطني.

  • القانون رقم 07-11 المؤرخ في 25 نوفمبر 2007 المتعلق بالنظام المحاسبي المالي.

  • مدونة المخطط المحاسبي الوطني الصادرة عن وزارة المالية.

  • منشورات المجلس الوطني للمحاسبة (CNC) حول التحول من PCN إلى SCF.

Page 24 of 24
Live
Landing design preview
Trainee enters Session 1
Problem situation presented
Classification worksheet distributed
Individual classification done
Collective correction begins
Session 1 final 20 minutes
Quiz submitted
Start of Session 2
Prior exercise corrected
Integration situation distributed
Journal entries recorded
Posting complete
Trial balance prepared
Balance or code error found
Entries reworked
Trial balance balanced
Assessment sheet collected
Landing: View lesson overview
Session 1: Observe PCN vs SCF documents
Session 1: Review ten PCN classes
Account Classification: Classify listed accounts
Account Classification: Exchange with partner
Account Classification: Self-correct misclassified accounts
Formative Quiz: Answer five QCM questions
Formative Quiz: Review feedback and correct errors
Session 2: Recall prior knowledge
Session 2: Review double-entry rules
Journal: Record five operations
Ledger: Post entries to T-accounts
Trial Balance: 1. Prepare trial balance
Trial Balance: 2. Verify debit-credit balance
Journal: 3. Rework affected entries
Integrative Assessment: Record three new operations
Integrative Assessment: Review correction feedback
Live
Landing design preview
Trainee enters Session 1
Problem situation presented
Classification worksheet distributed
Individual classification done
Collective correction begins
Session 1 final 20 minutes
Quiz submitted
Start of Session 2
Prior exercise corrected
Integration situation distributed
Journal entries recorded
Posting complete
Trial balance prepared
Balance or code error found
Entries reworked
Trial balance balanced
Assessment sheet collected
Landing: View lesson overview
Session 1: Observe PCN vs SCF documents
Session 1: Review ten PCN classes
Account Classification: Classify listed accounts
Account Classification: Exchange with partner
Account Classification: Self-correct misclassified accounts
Formative Quiz: Answer five QCM questions
Formative Quiz: Review feedback and correct errors
Session 2: Recall prior knowledge
Session 2: Review double-entry rules
Journal: Record five operations
Ledger: Post entries to T-accounts
Trial Balance: 1. Prepare trial balance
Trial Balance: 2. Verify debit-credit balance
Journal: 3. Rework affected entries
Integrative Assessment: Record three new operations
Integrative Assessment: Review correction feedback